

Splid – Partager vos dépenses

- 1.51K Avis
- 4,8
- Téléchargements
- 1 000 000+
 Analyse par Appgk
Quand plusieurs personnes partagent un logement, un voyage ou simplement une série de dépenses communes, le plus difficile n’est généralement pas de payer : c’est de se souvenir de qui a avancé quoi. J’ai utilisé Splid dans cette logique, comme un carnet de comptes dédié aux dépenses de groupe. L’application appartient à la catégorie Finance et cherche surtout à éviter les calculs dispersés dans les messages, les notes du téléphone et les feuilles de calcul.
Son intérêt apparaît immédiatement dans les situations où chacun paie à tour de rôle. On ajoute une dépense, on indique la personne qui l’a réglée, puis le groupe peut suivre les soldes au lieu de refaire les comptes à la main. Ce n’est pas une application bancaire et elle ne remplace pas un moyen de paiement : sa fonction est beaucoup plus ciblée, organiser les dettes d’un groupe avec moins de discussions et moins d’oublis.
Le développeur est Nico Jersch. L’application est gratuite, classée PEGI 3, et sa fiche affiche une moyenne de 4,8 sur les avis disponibles. Elle a dépassé le million d’installations, ce qui donne une idée de son public déjà installé, sans transformer pour autant cette popularité en garantie que son fonctionnement conviendra à toutes les équipes.
Une façon simple de remettre de l’ordre dans les dépenses communes
J’aborde ici le rôle de Splid comme repère commun lorsque plusieurs personnes avancent des frais, puis les habitudes qui rendent ce suivi fiable. Pour éviter les malentendus, je trouve utile que le groupe choisisse dès le départ une règle simple : noter chaque dépense partagée au moment où elle est réglée, plutôt que de reconstituer les comptes de mémoire à la fin.
Le vrai problème que l’application essaie de résoudre
Dans un groupe, les dépenses ne sont presque jamais réparties de manière parfaitement régulière. Une personne paie le logement, une autre les courses, une troisième les billets de transport, puis quelqu’un avance encore un repas. Après quelques jours, chacun se rappelle une partie de l’histoire, mais personne n’a forcément la vision complète. C’est précisément à ce moment qu’un outil spécialisé devient plus pratique qu’un tableau improvisé.
J’apprécie l’idée de séparer les dépenses de groupe du reste de mes finances personnelles. Une note dans une application de prise de notes peut conserver un montant, mais elle ne m’aide pas forcément à comprendre le solde final. À l’inverse, un tableur donne beaucoup de liberté, mais demande de construire les formules, de les partager correctement et de vérifier les erreurs. Splid se place entre ces deux extrêmes : moins complet qu’un tableur, mais beaucoup plus direct pour un groupe qui veut seulement savoir comment équilibrer les frais.
Le scénario le plus parlant est celui d’un séjour entre amis. Au début, une personne avance une dépense importante. Plus tard, chacun paie à son tour, parfois pour tout le groupe, parfois pour une partie seulement. Au lieu d’envoyer chaque soir une longue liste de calculs dans une conversation, on garde les opérations dans un même espace. Le dernier jour, le groupe peut regarder ce qui reste à régler et éviter le classique « je croyais que tu avais déjà remboursé ».
Nos actualités à lire ensuite
Voir toutes les actualités


Une utilisation qui demande surtout de la régularité
La qualité des résultats dépend directement de la discipline du groupe. Si une dépense est oubliée, mal attribuée ou ajoutée plusieurs fois, l’application ne peut pas deviner la correction. Mon conseil est donc de saisir chaque paiement dès qu’il a lieu, plutôt que d’attendre la fin du week-end. Cette habitude réduit les erreurs de mémoire et permet de corriger une opération quand le reçu ou le contexte est encore évident.
Il est aussi utile de décider dès le départ ce que le groupe partage réellement. Les courses communes, les transports collectifs et le logement peuvent entrer dans le même suivi, tandis qu’un achat personnel devrait rester séparé. Cette distinction paraît évidente, mais elle évite les discussions au moment du règlement. Une dépense mal définie crée souvent plus de confusion qu’une dépense manquante.
Les meilleurs aspects de Splid – Partager vos dépenses
Points à retenir à propos de Splid – Partager vos dépenses
Pour un petit groupe, je trouve plus efficace de désigner une personne qui vérifie les nouvelles entrées, même si tout le monde peut participer. Cela ne signifie pas qu’elle doit tout payer ou tout gérer. Elle sert simplement de point de contrôle : montant correct, participants concernés, personne qui a avancé l’argent. Cette vérification rapide est particulièrement utile après une journée chargée ou lorsque plusieurs achats ont été faits dans des commerces différents.
Ce que la gratuité change réellement
Le prix d’accès est un point fort évident : l’application est gratuite. Pour quelqu’un qui veut seulement organiser des comptes ponctuels entre amis, cette absence de prix d’entrée rend l’essai facile. On peut évaluer son intérêt sans commencer par un abonnement ou par l’achat d’un outil plus général dont on n’utiliserait qu’une petite partie.
Il faut toutefois distinguer l’accès gratuit de la valeur d’une éventuelle dépense supplémentaire. La fiche mentionne un achat intégré de 2,00 € lorsqu’il est facturé via Google Play. Cette information suffit à signaler qu’une fonction ou une option payante peut exister dans l’application, mais elle ne doit pas être interprétée comme le coût obligatoire pour tout le monde. Si votre besoin se limite au suivi courant et que la version gratuite vous suffit, vous pouvez rester dans cette logique. Si une option payante vous intéresse, il faut regarder précisément ce qu’elle apporte dans l’écran concerné avant de payer.
Cette distinction est importante pour juger le rapport qualité-prix. Pour une utilisation occasionnelle, la gratuité rend le risque financier faible. Pour une utilisation répétée, la question devient plutôt celle du temps économisé et de la tranquillité apportée. Payer une petite somme peut être raisonnable si cela débloque une fonction dont votre groupe se sert vraiment, mais il serait inutile de considérer l’achat comme indispensable sans avoir identifié ce besoin.
Les détails pratiques qui font la différence
Un premier point souvent sous-estimé est la nécessité de garder une convention commune sur les noms et les catégories de dépenses. Si une personne écrit « dîner », une autre « restaurant » et une troisième « repas soir », le suivi reste possible, mais la lecture devient moins nette. J’utilise des libellés courts et cohérents : logement, courses, transport, repas. Cela rend la vérification finale beaucoup moins pénible.
Un deuxième conseil concerne les dépenses partagées de façon inégale. Tout le monde ne consomme pas forcément la même chose. Une addition de restaurant, par exemple, peut comprendre un élément pris par une seule personne. Il ne faut donc pas répartir automatiquement chaque montant à parts égales simplement parce que c’est plus rapide. L’intérêt d’un outil de comptes est justement de représenter la situation réelle, même si cela demande quelques secondes de réflexion au moment de l’ajout.
Captures d’écran
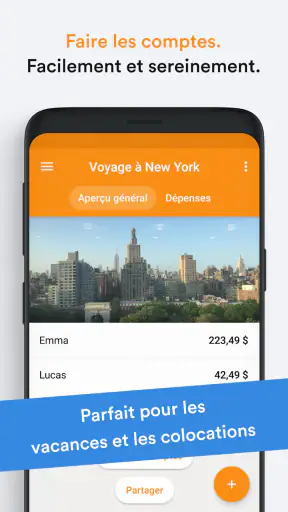
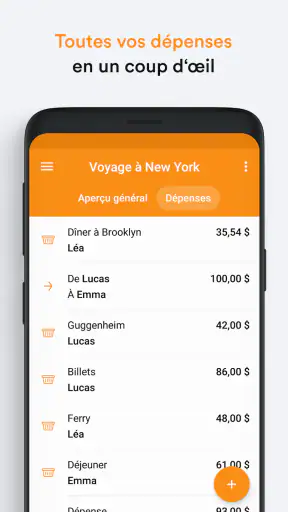
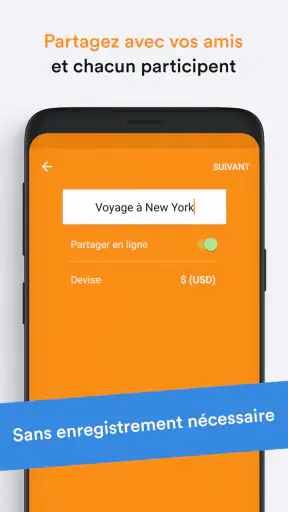
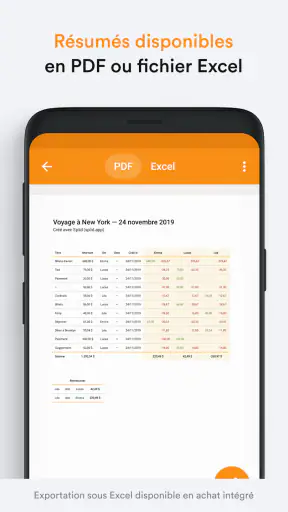
Enfin, je recommande de faire un contrôle avant le départ ou avant la fin de la colocation, plutôt que de laisser les soldes dormir pendant des semaines. Plus le temps passe, plus il devient difficile de savoir si un remboursement a eu lieu en dehors de l’application. Un groupe peut aussi convenir d’un seuil pratique : les petites différences sont réglées ensemble, tandis que les montants importants font l’objet d’un remboursement séparé. Ce n’est pas une fonction de l’application, mais une règle de fonctionnement qui rend ses résultats plus faciles à utiliser.
Ses limites face aux outils plus complets
Splid n’est pas le meilleur choix pour quelqu’un qui veut gérer tout son budget personnel. Une application bancaire, un gestionnaire de finances ou un tableur restent plus adaptés pour suivre les revenus, les échéances, les comptes récurrents et les objectifs d’épargne. Ici, la force vient de la spécialisation dans les dépenses partagées. En contrepartie, il ne faut pas lui demander de devenir le centre de toute son organisation financière.
Le tableur garde aussi un avantage lorsque la répartition devient très particulière. Une colocation avec des loyers différents, des charges variables, des périodes d’occupation inégales et des dépenses récurrentes peut exiger des règles personnalisées. Dans ce cas, la souplesse d’un document construit sur mesure peut prendre le dessus, malgré son côté moins immédiat. Pour un voyage ou un groupe qui veut surtout éviter les calculs manuels, l’application paraît plus accessible ; pour une comptabilité complexe, le tableur reste souvent plus puissant.
Il existe également une limite humaine : tous les participants doivent accepter de jouer le jeu. Une personne qui refuse de saisir ses dépenses ou qui ajoute les informations plusieurs jours plus tard réduit fortement l’intérêt du système. L’application peut centraliser les comptes, mais elle ne peut pas imposer la transparence ni résoudre un désaccord sur ce qui devait être partagé. Dans un groupe peu organisé, une méthode très simple sur papier peut parfois fonctionner mieux, à condition que chacun la respecte.
La version actuelle indiquée est la 1.5.1 et le minimum requis est iOS 10 ou une version ultérieure. Pour un appareil ancien, il est donc utile de vérifier la compatibilité du téléphone avant de prévoir son usage pendant un voyage. Cette vérification est rapide, mais elle évite de découvrir trop tard qu’un membre du groupe ne peut pas installer l’outil dont tout le monde dépend.
Pour quels utilisateurs la valeur est la plus nette
Je conseillerais l’application en priorité aux amis qui partent ensemble, aux couples qui organisent des dépenses communes ponctuelles et aux colocataires qui veulent éviter un tableau compliqué. Elle est également intéressante pour une petite équipe qui partage régulièrement des achats sans avoir besoin d’une comptabilité professionnelle. Dans tous ces cas, la valeur ne vient pas d’un grand nombre de fonctions, mais du fait de conserver les informations au même endroit.
Elle convient particulièrement aux personnes qui trouvent les tableurs intimidants. La plupart des groupes n’ont pas envie de réfléchir à des formules ou de créer une structure avant même de commencer leur séjour. Une application dédiée réduit cette préparation. Elle peut aussi rassurer la personne qui avance souvent les frais : au lieu de devoir rappeler plusieurs fois qui doit combien, elle peut s’appuyer sur un suivi commun.
Je serais plus réservé pour une famille ou une entreprise qui cherche un historique financier détaillé, des règles comptables précises ou une intégration avec ses comptes bancaires. Dans ce contexte, le suivi des dépenses de groupe ne représente qu’une partie du besoin. De même, si tous les membres règlent toujours leur propre part immédiatement, l’application risque d’ajouter une étape sans apporter beaucoup de bénéfice.
Elle n’est pas non plus idéale pour les groupes qui veulent automatiser les remboursements. Le suivi d’un solde et le transfert réel de l’argent sont deux choses différentes. Il faut encore convenir de la manière de rembourser, choisir le moyen approprié et marquer mentalement ou dans le groupe que le règlement a été effectué. Pour certains utilisateurs, cette séparation sera parfaitement acceptable ; pour d’autres, une solution liée directement au paiement semblera plus naturelle.
Mon verdict après l’avoir envisagée dans des situations réelles
Ce que je retiens est une application financière volontairement étroite, mais utile quand le problème est bien défini. Elle ne cherche pas à remplacer une banque, un budget familial ou un tableur avancé. Elle sert à rendre visibles les dépenses communes et à limiter les calculs de dernière minute. Cette simplicité est son meilleur argument, à condition que les utilisateurs saisissent les opérations avec sérieux.
Le fait qu’elle soit gratuite permet de la tester sans engagement financier important. L’achat intégré mentionné à 2,00 € via Google Play doit simplement être considéré séparément : la gratuité de base et la valeur d’une option payante ne sont pas la même question. Je ne paierais que si la fonction concernée répond à un besoin concret de mon groupe, et non par principe.
Avec sa note moyenne de 4,8 et plus d’un million d’installations, elle a manifestement trouvé son public, mais ces chiffres ne remplacent pas le bon diagnostic. Si vous partez quelques jours avec des amis et que les paiements vont circuler entre plusieurs personnes, je pense que l’essai vaut la peine. Si vous cherchez une gestion complète de vos finances ou une automatisation des remboursements, je choisirais plutôt un outil plus spécialisé dans ces domaines.
Mon conseil final est simple : créez le groupe avant la première dépense, fixez une règle claire sur ce qui est partagé et ajoutez les paiements au moment où ils sont effectués. Utilisée ainsi, Splid devient surtout un moyen de préserver les relations en retirant aux discussions d’argent une partie de leur confusion. Ce n’est pas spectaculaire, mais pour un voyage ou une colocation, cette tranquillité peut largement justifier sa place sur le téléphone.
FAQ sur Splid – Partager vos dépenses
Qu’est-ce que Splid – Partager vos dépenses et à quoi sert cette application ?
Splid est une application conçue pour gérer et répartir les dépenses entre plusieurs personnes. Elle peut être utile lors d’un voyage, d’une colocation, d’un repas entre amis ou d’un événement commun. Après avoir créé un groupe, vous pouvez ajouter les participants, enregistrer les paiements effectués et consulter rapidement qui doit combien à qui, sans devoir faire les calculs manuellement.
Comment ajouter une dépense et répartir son montant entre les participants ?
L’ajout d’une dépense dans Splid est généralement simple : il suffit d’indiquer le montant, de préciser la personne qui a payé, puis de sélectionner les participants concernés. L’application calcule ensuite la part de chacun. Selon la situation, une dépense peut être divisée équitablement ou attribuée de manière personnalisée, ce qui convient aussi bien aux achats communs qu’aux dépenses différentes selon les personnes.
Splid fonctionne-t-elle sans connexion Internet ?
Splid peut être pratique dans des situations où l’accès à Internet est limité, notamment pendant un voyage à l’étranger. Les dépenses peuvent généralement être enregistrées directement sur l’appareil, puis les informations peuvent être synchronisées ou partagées lorsque cela est nécessaire. Il est toutefois recommandé de vérifier les conditions de synchronisation et de sauvegarder les données avant de supprimer l’application ou de changer de téléphone.
Comment les autres membres du groupe accèdent-ils aux dépenses partagées ?
Pour partager un groupe, Splid propose habituellement une méthode d’invitation ou de partage permettant aux autres participants de consulter et de compléter les dépenses. Les membres peuvent ainsi suivre les paiements sans créer plusieurs tableaux séparés. Avant de commencer, vérifiez que chaque personne utilise la bonne devise, rejoint le bon groupe et comprend les règles de répartition afin d’éviter les doublons ou les erreurs de saisie.
Splid est-elle gratuite et mes données financières sont-elles protégées ?
Splid peut proposer une utilisation gratuite avec certaines fonctions accessibles sans paiement, tandis que des options supplémentaires peuvent dépendre de la version installée ou d’un achat intégré. Comme l’application traite des informations liées aux dépenses, il est conseillé de consulter sa fiche officielle, sa politique de confidentialité et les autorisations demandées avant le téléchargement. Évitez également d’y inscrire des informations bancaires sensibles ou des identifiants personnels.
Splid – Partager vos dépenses dans différentes langues












